
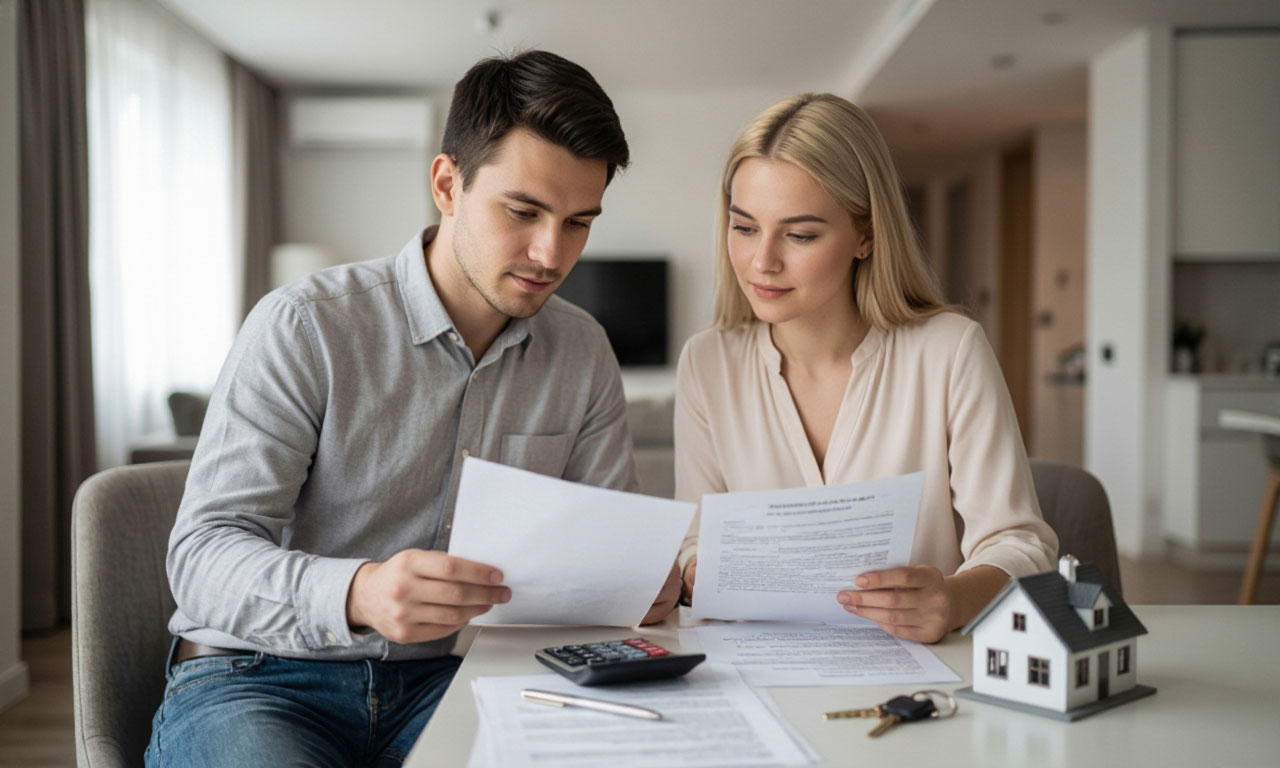
Ипотека с испорченной кредитной историей кажется недоступной, но это не всегда так. Банки оценивают не только прошлые просрочки, но и текущее положение заёмщика: доход, нагрузку, первоначальный взнос. Если действовать наугад, вероятность отказа высока. Однако грамотная помощь с ипотекой с плохой историей позволяет найти программы, где требования учитывают реальную ситуацию, а не только формальные баллы.
Почему отказ не означает конец
Кредитная история — не единственный критерий. Для банка важно понять, насколько стабильно заёмщик сможет платить сейчас и в будущем. Если доход подтверждён, а нагрузка умеренная, шансы появляются даже при наличии старых нарушений.
Многое зависит от того, как давно произошли проблемы. Просрочки пятилетней давности и свежие задержки оцениваются по-разному. Банк смотрит на динамику: если последние годы платежи вносились вовремя, это заметно меняет картину.
Как подбирают подходящие программы
Специалист начинает с анализа кредитной истории и определения причин прошлых отказов. Затем подбираются банки, которые лояльнее относятся к заёмщикам с неидеальной биографией. Вместо десятка заявок подаётся несколько — в те места, где вероятность одобрения действительно выше.
Помимо подбора, помощь включает проверку документов и расчёт посильного размера кредита. Иногда имеет смысл увеличить первоначальный взнос или привлечь созаёмщика. Такие детали заметно влияют на решение.
Что можно сделать до обращения
Часть подготовки реально выполнить самостоятельно. Это не заменяет консультацию, но помогает привести ситуацию в порядок и повысить шансы.
Полезные шаги:
- погасить текущие просрочки, если они есть;
- запросить кредитную историю и проверить её на ошибки;
- подтвердить доход документами;
- снизить нагрузку по другим кредитам;
- накопить или увеличить первоначальный взнос.
Если старые нарушения остались в прошлом, а последние годы обязательства исполнялись аккуратно, банки смотрят на такого заёмщика иначе. Положительная динамика постепенно перекрывает прежние эпизоды.
Самостоятельные попытки часто упираются в одну ошибку — одновременную подачу заявок в десятки банков. Каждое обращение фиксируется, и частая активность воспринимается как признак нестабильности. Разумнее сначала изучить требования конкретных банков и только потом действовать. Взвешенный подход с анализом своих сильных сторон повышает шансы на одобрение и помогает получить ипотеку на приемлемых условиях.
НОВОЕ НА САЙТЕ
Материал, который держит баланс между защитой и проницаемостью
Обзор косметики для губ Shiseido: от истории бренда до культовых продуктов

Какие строительные леса выбрать для конкретного объекта

Как оснастить магазин, чтобы покупателям было удобно
